
クリニックの事業承継・M&Aで、早めに整えておきたいこと ─ 決算書・持分・役員報酬で「いつでも譲れる形」をつくる
開業の費用が重くなり、クリニックを譲る側にも継ぐ側にも、承継とM&Aは特別な出来事ではなくなってきた。しかし、譲ると決めてから決算書や役員報酬を直し始めても、間に合わないものがある。医療専門税理士の米山憲子氏が支援先で勧めるのは、譲る予定がなくても「いつでも譲れる形」を保つことだ。買い手は何にお金を払い、何を見て見送るのか。決算書、対価の受け取り方、役員報酬、引き継ぐ契約と義務、医療法の5つを、点検の視点として整理した。(構成/ドカリー編集部)
 監修:米山 憲子(税理士法人シリウス 医療事業 代表社員・税理士) / ドカリー編集部
プロフィールを見る
- 米山氏は、譲る予定がなくても税務と医療法の両面で「いつでも譲れる形」を保つことを、支援先に勧めている
- 点検の視点は5つ。決算書、対価の受け取り方、役員報酬、引き継ぐ契約と義務、医療法。どれも今日から確かめられる
- 買い手が値段をつけるのは利益の実力。決算書は、役員報酬や個人的な経費を調整した後の利益が読める形にしておく
- 持分なしの医療法人では、承継先が法人に資金を入れ、法人が前理事長に退職金を払う形が多い。役員報酬は、その退職金の額を説明する根拠になる
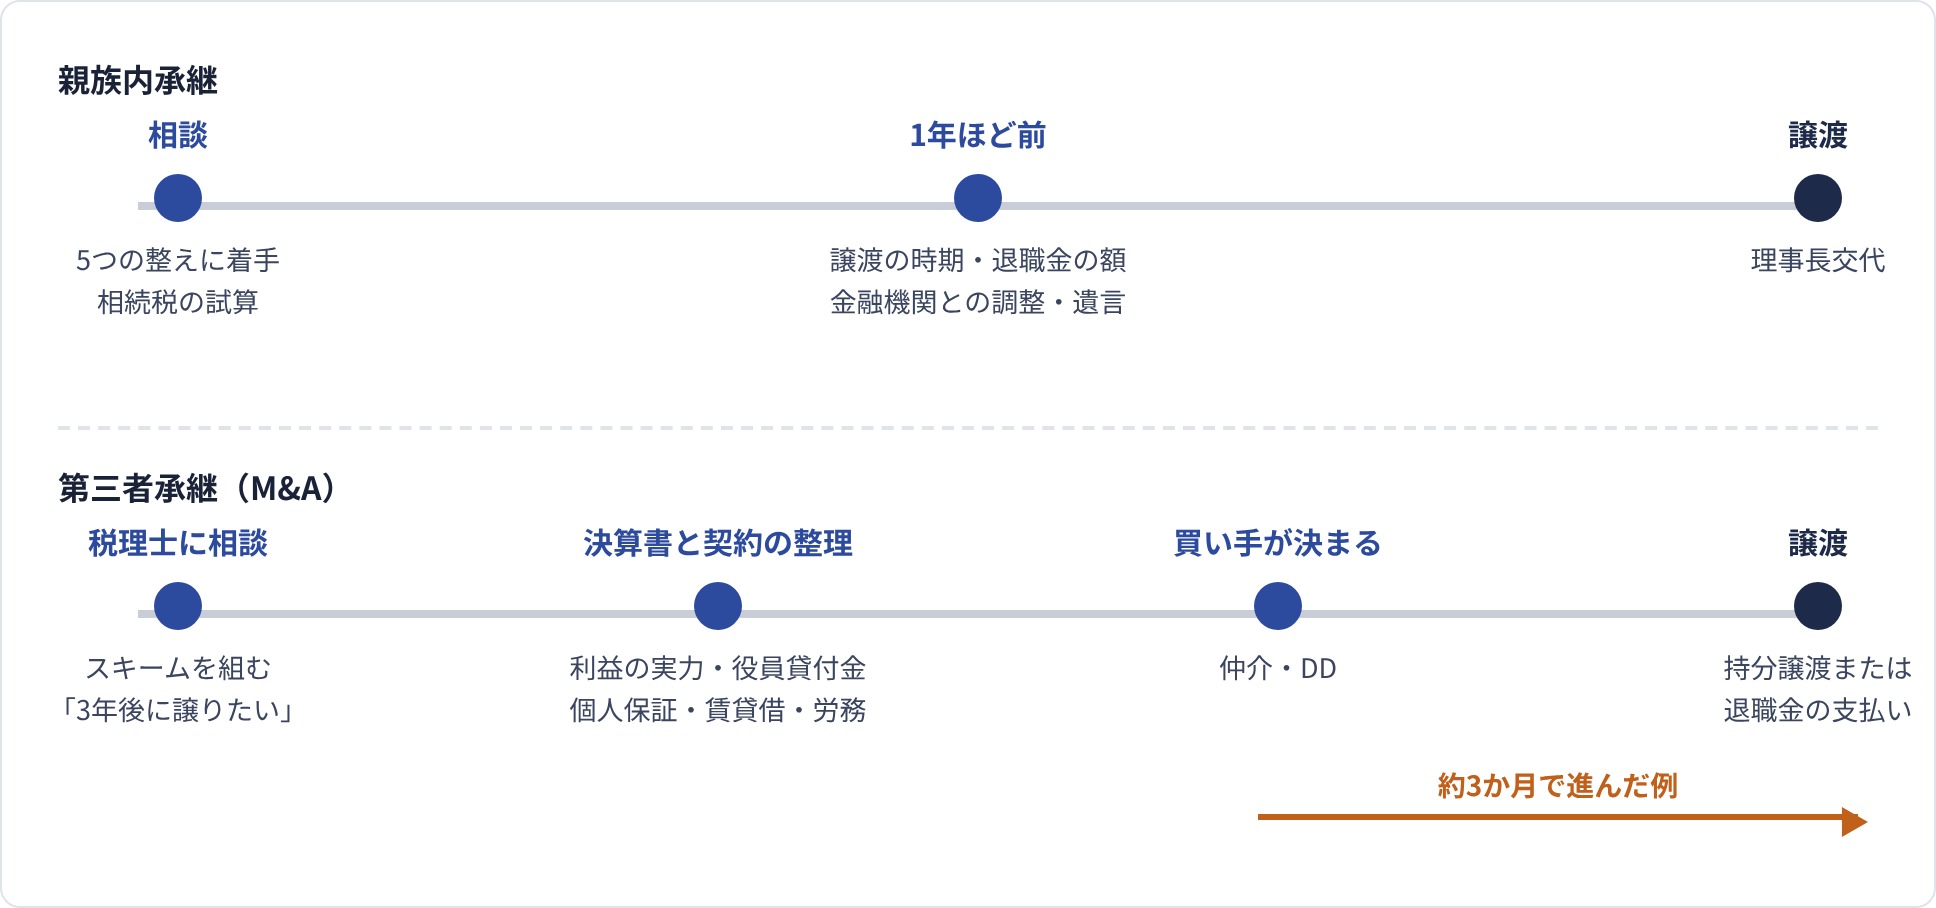
- 米山氏の支援先には、親族内承継を1年ほど前から準備した例と、条件が整い第三者承継が約3か月で進んだ例がある。期間は案件ごとに異なる
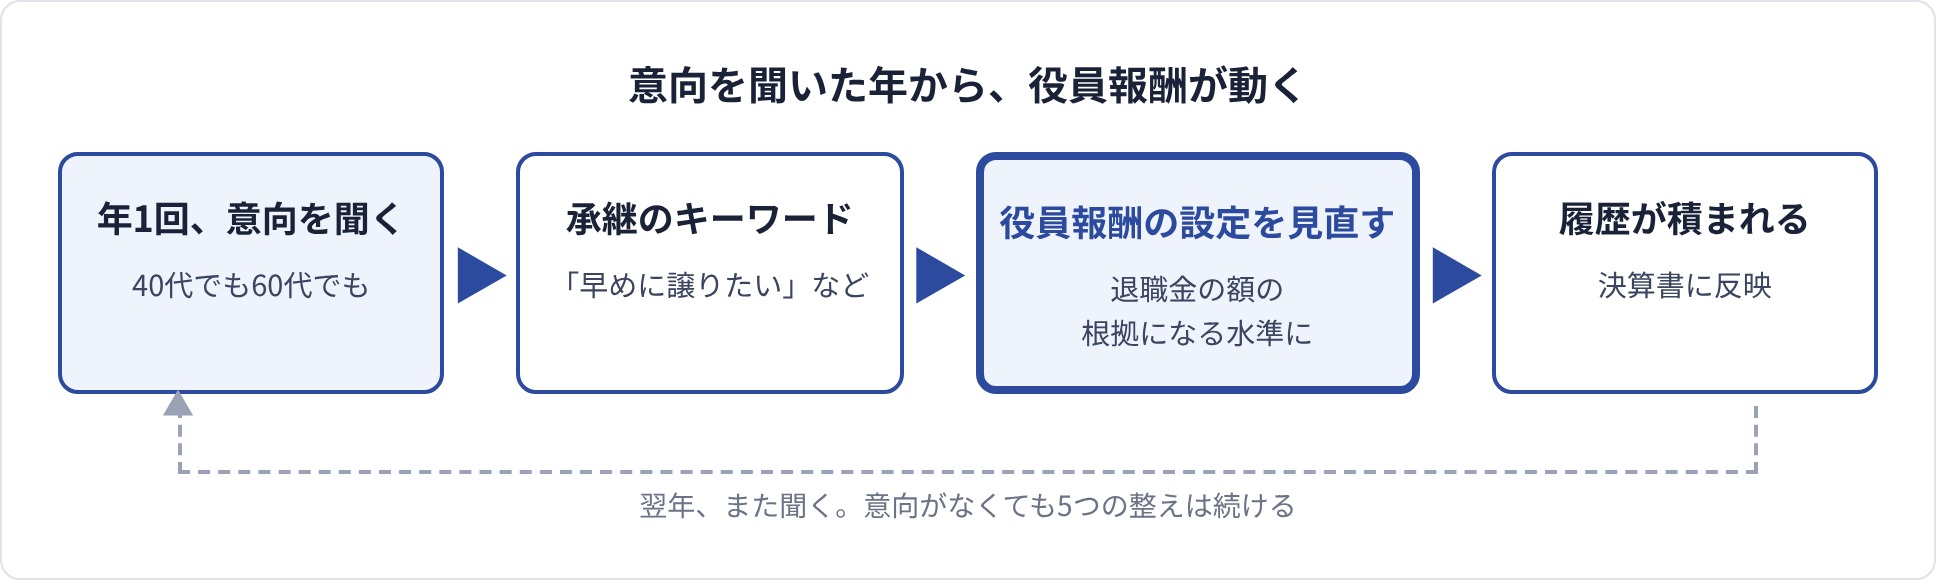
- シリウスでは年1回、顧客に承継の意向を聞き、承継のキーワードが出た院から役員報酬の設定を見直している
- 決算書 ── 利益の実力が読めるか。個人的な経費の混在と役員貸付金を整理する
- 対価 ── 持分の有無を定款で確認し、対価をどう受け取るかを早めに検討する
- 役員報酬 ── 退職金の額を説明できる水準と履歴にしておく
- 契約・義務 ── 個人保証、賃貸借、リース、雇用と労務、過去の申告に未整理を残さない
- 医療法 ── 法人名義の資産と資金の運用を、医療法人の業務として説明できるか点検する
譲ると決めていなくても「いつでも譲れる形」は今日から作れる
開業の費用が重くなり、譲る・継ぐが現実の選択肢になった
内装、医療機器、人件費。新しく開業するときにかかる費用は、数年前と比べて重くなっている。米山氏も2026年の相談の傾向として事業承継とM&Aを挙げ、「いまは開業に何でもコストがかかるので、M&Aで買う、あるいは譲るなら、という話が現実的な選択肢になっている」と話す。
継ぐ側から見れば、設備と患者と職員がそろった院を引き継げる。譲る側から見れば、閉院より多くのものを次に渡せる。ただし、その取引が成り立つかどうかは、譲る側がどこまで準備していたかで大きく変わる。
「いつでも売れるようにしておく」が、米山氏の出発点
米山 憲子「承継を決めていなくても、いつでも売れるようにしておく、ということです。税務上も医療法上も問題がない状態にしておく。相手が現れてから直し始めると、直しきれないまま交渉に入ることになります」(米山氏、以下同)
承継の準備というと、譲る相手を探すことから始めると考えがちだ。米山氏の順番は逆で、相手が現れる前に、税務上と医療法上の問題を片づけておく。相手が決まってから急いで直せるものは、実はそれほど多くない。
先に動かせるものと、あとで決めるもの
決めていない段階でも動かせるものは、はっきりしている。決算書の中身、持分の有無と対価の受け取り方、役員報酬の水準と履歴、契約と労務、法人名義の資産。いずれも、直すのに年単位の時間がかかる。
逆に、譲る相手、譲渡の価格、譲渡の時期は、相手が現れてから決めることになる。先に動かせるものと、あとで決めるものを分けると、今日からできることが見えてくる。
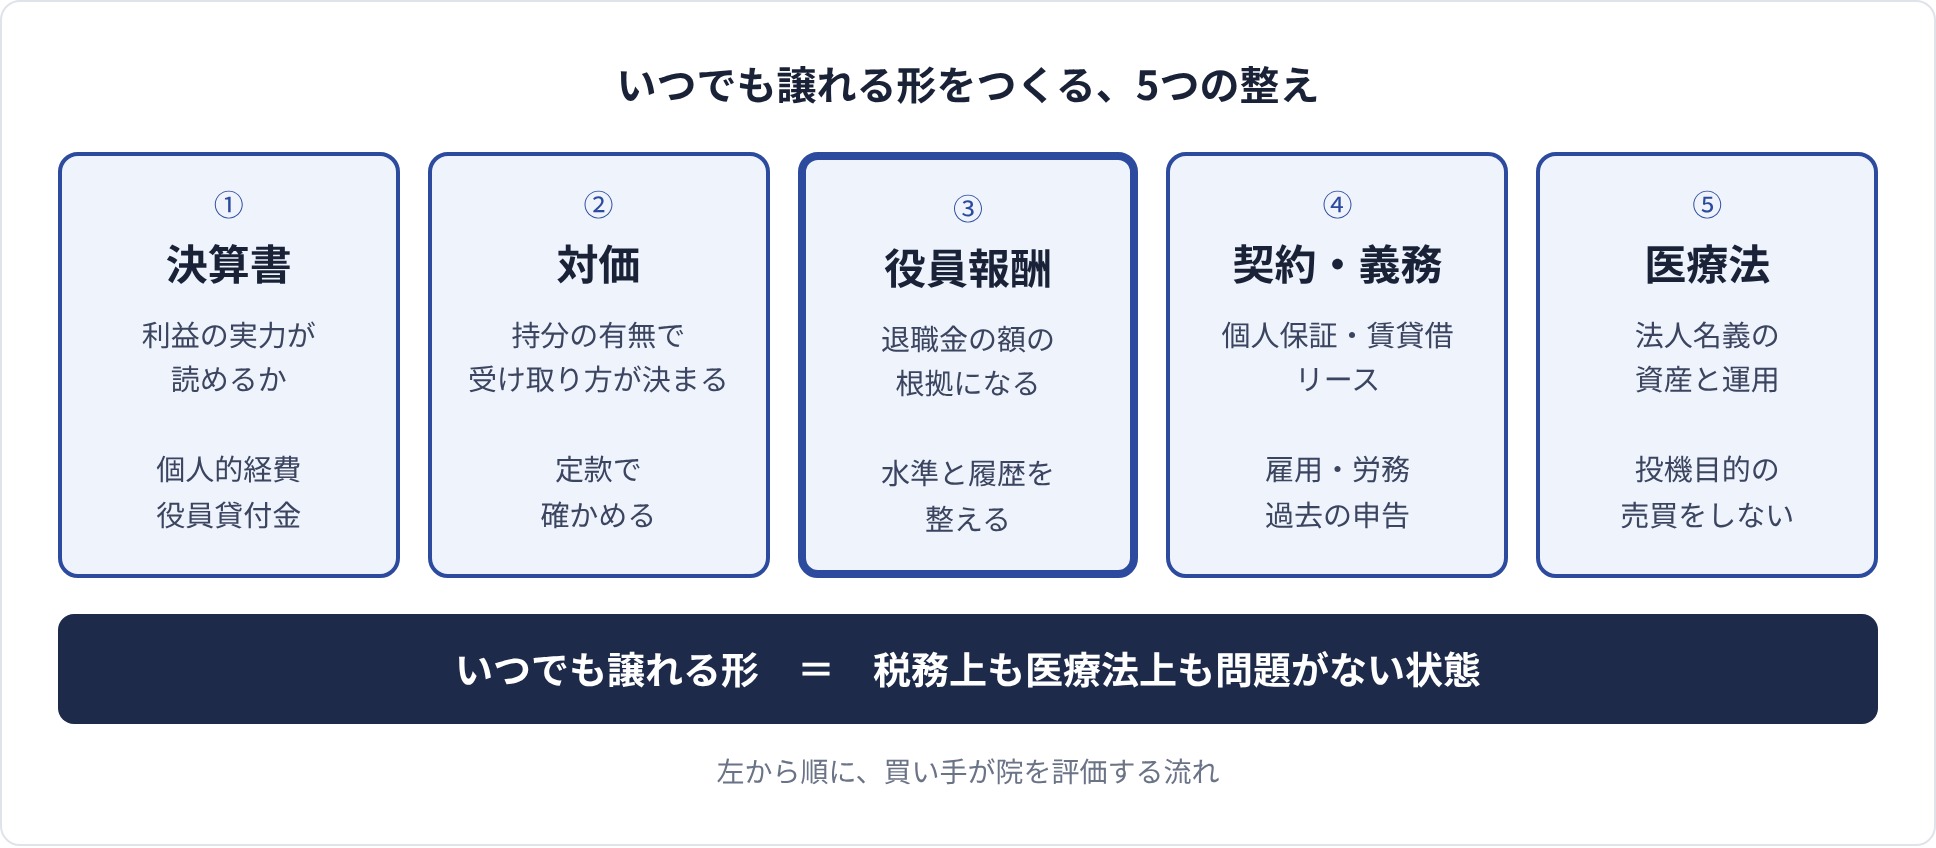
先に動かせる5つを並べるといつでも譲れる形をつくる、5つの整え
5つは、買い手が院を評価する順番に並べた
5つの整えは、取材で米山氏が挙げた項目を、買い手が院を評価する流れに沿って並べたものである。まず決算書で利益の実力を見て、譲渡金額の目安を立てる。次に、その対価をどの形で受け取るかが、持分の有無で決まる。退職金で受け取るなら、役員報酬がその額の根拠になる。そのうえで、法人と一緒に引き継ぐ契約と義務を確かめ、最後に医療法の観点から、そのまま引き継いでよい法人かを確かめる。医療法上の問題は、見つかれば取引そのものを止める。
どの項目も、相手が現れてから急いで直すことは難しい。役員報酬の履歴は積み重ねでしか作れず、役員貸付金の返済や法人名義の資産の整理には、税負担の検討が伴う。
「整った」の判定は、資料で確かめられる状態にする
5つの整えが整ったかどうかは、感覚ではなく資料で判定できるようにしておく。それぞれ、どの資料のどこを見れば分かるかを表にした。
| 整え | 整った状態 | 確かめる資料 |
|---|---|---|
| ① 決算書 | 役員報酬や個人的経費を調整した後の利益を説明でき、医療法に抵触するような資産負債項目がなく、役員貸付金がゼロに近い | 損益計算書の経費内訳、貸借対照表の資産負債項目、月次の試算表 |
| ② 対価 | 持分の有無を確認し、対価の受け取り方と税負担の見込みを顧問税理士と検討している | 定款、貸借対照表、損益計算書、承継スキーム案 |
| ③ 役員報酬 | 報酬の水準と履歴が、受け取る退職金の額の根拠として説明できる | 社員総会の議事録、役員名簿、過去数期の損益計算書 |
| ④ 契約・義務 | 個人保証・賃貸借・リースの一覧があり、雇用契約・残業代・社会保険に未整理がない | 借入・リース・賃貸借の契約書、雇用契約書、賃金台帳、社会保険の加入記録、退職金規程 |
| ⑤ 医療法 | 法人名義の資産と資金の運用を、医療法人の業務との関係から説明できる | 固定資産台帳、有価証券の明細と取引履歴、都道府県への事業報告書 |
表1 5つの整えの判定表。「整った状態」は米山氏の取材と公知情報から編集部がまとめたもので、自院の条件によって判定は変わる。
5つとも、譲らなくても損はしない
どの項目も、承継がなくても院の経営を健全にするものである。決算書が実態どおりなら金融機関との関係がよくなり、労務が整っていれば職員との関係が安定する。法人名義の資産が医療法人の業務として説明できれば、都道府県の指導を受けにくい。譲るかどうかに関係なく、やっておいて困ることがない。
買い手が値段をつけるのは利益の実力が読める形にする
買い手が値段をつけるのは、利益の実力
クリニックのM&Aで、買い手がまず見るのは決算書の利益である。ただし、決算書の数字をそのまま使うわけではない。理事長の役員報酬、家族に払っている給与、法人の経費に入っている個人的な支出、その年だけの修繕や補助金。これらを承継後の姿に置き換えて、「この院は本来いくら稼げるのか」を計算し直す。その利益の実力が、譲渡金額の土台になる。
置き換えた後の利益を、譲る側が自分で説明できるかどうかで、交渉の進み方が変わる。説明できない差額は、買い手の側で厳しめに見積もられる。
理事長が抜けた後も、売上が残るか
利益の実力と並んで見られるのが、売上が誰についているかである。患者の多くが前理事長個人を目当てに来院していれば、理事長が交代した時点で売上は落ちる。買い手はそれを織り込んで譲渡金額を考える。ほかの医師が診療している割合や、承継後に前理事長がどれだけの期間診療に残れるかも、決算書の数字の読み方に関わる。
資産と負債が、実態どおりに載っているか
貸借対照表では、資産と負債が実態どおりに載っているかが問われる。未収の診療報酬が請求の実績と合っているか、リースや借入の残高が契約と一致しているか、実在しない資産が残っていないか。月次の試算表と決算書がずれていれば、買い手は数字全体を疑う。月次で数字を追っている院は、ここで強い。
次の先生がお金を借りやすい決算書か
承継先は、譲渡の対価や運転資金を金融機関から借りることが多い。その審査で見られるのも、譲る側が何年もかけて作ってきた決算書である。
米山 憲子「次の先生がお金を借りやすい決算書にしておくことが大事です。承継する側は、譲渡の対価や運転資金を金融機関から借りることが多い。そのときに見られるのは、譲る側が作ってきた決算書です。役員貸付金などの貸付金は、早めに整理しておきます」
役員貸付金と、個人と法人の混在は早めに整理する
役員貸付金とは、法人が理事長個人に貸したお金のことで、貸借対照表の資産に計上される。理事長が法人の口座から生活費や個人的な支払いを引き出し、精算しないまま期末を迎えると、この科目が膨らむ。金融機関からは回収の見込みが立ちにくい資産と見られ、次の先生の融資の審査で問われる。法人のお金が理事長個人に流れている状態として、医療法上も問題になりうる。
混在を解消する最初の一歩は、法人の経費と個人の支出を口座から分けることだ。理事長個人の支出は役員報酬から払い、法人の支払いは法人の口座から出す。単純だが、続けている院は多くない。すでにある役員貸付金を減らす方法には、役員報酬からの返済や役員退職金との相殺などがあり、方法ごとに所得税や社会保険料の負担が異なる。一度に減らそうとすると理事長個人の負担が大きくなるため、数年に分けて計画するのが現実的だ。
- 直近の決算書の損益計算書を開き、経費内訳のうち個人的な支出が入っている科目に印をつける
- 貸借対照表に「役員貸付金」(または「貸付金」)の行があるかを見て、残高を書き出す
- 来月の支払いから、理事長個人の支出を法人の口座から出さないと決める
持分あり・なしで対価の受け取り方が変わる
2007年4月以降に設立された医療法人は「持分なし」
医療法人には、出資持分の定めがある「持分あり」と、定めがない「持分なし」がある。2007年4月に施行された医療法の改正以降、持分ありの社団医療法人は新しく設立できなくなった。それ以前に設立された持分あり医療法人は、経過措置として存続している。自院がどちらかは、定款に出資持分の定めがあるかで確認できる。
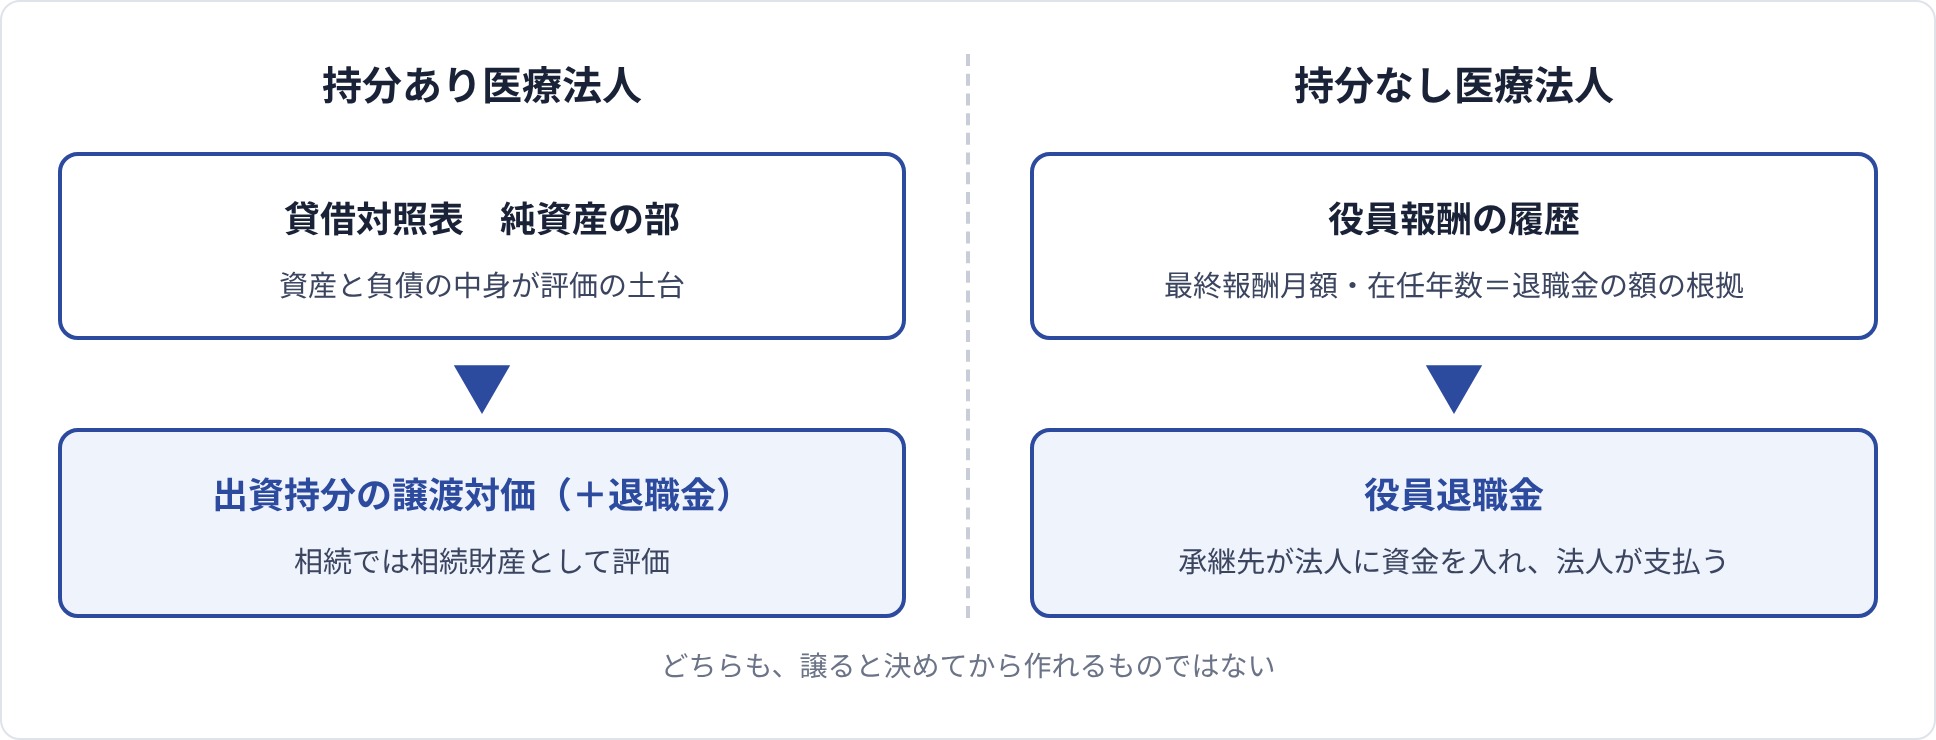
持分ありなら、持分の譲渡と退職金を組み合わせる
持分あり医療法人では、出資持分が財産権として扱われる。第三者への承継では、前理事長が持分を承継先に譲渡し、その譲渡対価を受け取る。これに役員退職金を組み合わせることも多い。持分の評価では純資産が重要な材料になるが、実際の価格は、資産と負債の中身、利益の実力、税務上の評価方法などを踏まえて決まる。
資産の中に役員貸付金や、医療法人の業務と関係のない資産が混ざっていると、買い手は純資産を額面どおりに評価しない。米山氏が「純資産を売りやすい形に」と言うのは、この中身の話だ。
持分なしなら、承継先が入れた資金から退職金を受け取る
持分なし医療法人には、社員が払い戻しを請求できる出資持分という財産権がない。承継は社員・理事の交代で行い、法人の財産は法人に残る。譲る側が対価を受け取る形として多いのが、役員退職金である。
一般的な流れは、承継先が医療法人に資金を入れ(承継先からの貸付や、法人としての借入)、法人がその資金で前理事長に退職金を払う、というものだ。法人が入れた資金は、承継後の法人が診療の利益から返していく。
米山 憲子「持分ありなら純資産の部が大事です。純資産を売りやすい形にしておく。持分なしなら、M&Aの対価は退職金になります。だから、退職金を出しやすい役員報酬の設定が大事になるんです」
受け取り方で、税金が変わる
対価の受け取り方は、譲る側の税負担に直結する。役員退職金は退職所得として、退職所得控除を差し引いた残りの2分の1に課税されるのが原則である。持分の譲渡対価は譲渡所得として、所得税と住民税をあわせて20.315%の分離課税となる。どちらの形で、どの割合で受け取るかで、同じ金額でも手取りが変わる。法人の側では、退職金は適正な額であれば損金になる。持分の譲渡は個人の間の取引なので、法人の損益には関わらない。
| 項目 | 持分あり医療法人 | 持分なし医療法人 |
|---|---|---|
| 設立時期の目安 | 2007年3月以前に設立(経過措置で存続) | 2007年4月以降に設立、または持分ありから移行 |
| 承継の形 | 出資持分の譲渡(+社員・理事の交代) | 社員・理事の交代 |
| 譲る側が受け取るもの | 持分の譲渡対価(+役員退職金を組み合わせることも多い) | 主に役員退職金 |
| 対価の資金 | 承継先が持分の譲渡対価を支払う | 承継先が法人に資金を入れ、法人が退職金を支払う |
| 譲る側の税金 | 持分は譲渡所得(20.315%の分離課税)、退職金は退職所得 | 退職所得 |
| 相続での扱い | 持分が相続財産として評価される | 法人財産そのものは社員個人の相続財産ではない |
| 準備の中心 | 資産と負債の中身の整理 | 役員報酬の水準と履歴 |
表2 持分の有無で変わるもの。2026年9月時点の公知情報と米山氏の取材から編集部がまとめた。個別の条件で扱いは変わる。
- 定款を出して、出資持分の定め(「社員は出資額に応じて払戻しを請求できる」などの条文)があるかを確かめる
- 持分ありなら、直近の貸借対照表で純資産の額と、資産の中に役員貸付金や業務と関係のない資産がないかを見る
- 顧問税理士に「いま譲るとしたら、対価をどの形で受け取ることになるか」を一度聞いてみる
退職金の額を説明する根拠は役員報酬の設定そのものである
退職金の額は、功績倍率法で説明する
役員退職金の額を決めるとき、一般に用いられる考え方として「功績倍率法」がある。最終報酬月額に役員としての在任年数を掛け、さらに功績倍率を掛ける算式だ。税務上は、不相当に高額な部分が損金に算入されない扱いになっており、功績倍率に法定の数値はない。その法人の業務に従事した期間、退職の事情、同種の事業を営む規模の似た法人の支給状況などと比べて判断される。
報酬の水準と履歴が、受け取れる退職金の額を左右する
持分なしの医療法人では、承継の対価の多くを退職金として受け取る。その退職金の額を税務上説明する根拠になるのが、最終報酬月額と在任年数、つまり役員報酬の水準と、それが続いてきた履歴である。報酬が実態より低く抑えられていれば、説明できる退職金の額も小さくなる。説明できる範囲を超えた部分は、法人の損金にならない。
買い手と合意した対価の額に対して、退職金でどこまで受け取れるか。収まらない部分をどう受け取るか。これはスキームを組む段階で、顧問税理士と組み立てることになる。米山氏が「退職金を出しやすい役員報酬の設定」と言うのは、この根拠の話だ。
承継の直前だけ報酬を上げる設計は、説明しにくい
最終報酬月額を上げれば算式上の額は大きくなるが、承継の直前だけ報酬を大きく上げても、勤務の実態に見合った報酬だと説明しにくい。また、役員報酬を期の途中で自由に変えることはできず、改定は原則として事業年度の開始から3か月以内に行う。報酬の水準は、数年かけて実態に合わせて整えていくものである。
役員の在任が5年以下だと、2分の1課税が使えない
退職所得の2分の1課税には例外がある。役員としての勤続年数が5年以下の人が受け取る退職金(特定役員退職手当等)は、2分の1課税が適用されない。法人化から間もない時期に承継を考える場合は、役員としての在任年数と受け取りの時期もあわせて検討したい。
退職金の資金を法人が借りることもある
米山氏の支援先では、親族内承継、第三者承継ともに、退職金の資金を法人が金融機関から借り入れる例もある。法人が借りて先代に退職金を払い、承継後の法人が返済していく形だ。この場合も、返済できる決算書かどうかを金融機関が見る。第3章の決算書の話が、ここでもう一度問われる。
- 社員総会の議事録で、役員報酬をいつ、いくらに改定してきたかを書き出す
- 役員名簿で、理事長としての在任年数(法人化した日から)を確かめる
- 次の期首の報酬改定の前に、「承継を見据えた水準か」を顧問税理士と話す時間を取る
役員報酬を承継の視点で整えたとして、買い手はほかに何を見るのか。
法人を引き継ぐことは契約と人と簿外の義務を引き継ぐこと
法人の承継では、契約も義務も法人に残る
デューデリジェンス(DD)とは、買い手が譲渡前に対象の院を調べる手続きのことである。財務、税務、労務、法務にわたるが、クリニックの承継で問題になりやすいものは限られる。
医療法人の持分譲渡や、社員・理事の交代による承継では、法人そのものは変わらない。借入やリース、賃貸借の契約も、職員との雇用契約も、過去の申告も、そのまま法人に残る。個人診療所を事業譲渡する場合は、契約ごとに引き継ぐかを決め、開設の手続きや保険医療機関の指定も取り直すことになる。どちらの形かで、引き継ぐものは大きく変わる。
- 契約 ── 理事長の個人保証、テナントの賃貸借契約、リース残債、借入金
- 人事 ── 雇用契約の有無、未払残業、社会保険の加入状況、退職金(役員と従業員の両方)
- お金 ── 税務リスク、個人的経費の混在、決算書と実態の一致
- 法令 ── 医療法上の問題(業務と関係のない資産、投機的な運用、届出の漏れ)
前理事長の個人保証を外せるか
医療法人の借入やリース、テナントの賃貸借では、理事長個人が連帯保証人になっていることが多い。承継後も保証が残れば、前理事長は自分が経営していない法人の債務を負い続けることになる。保証を承継先に切り替えるには、金融機関やリース会社、貸主の同意が必要で、承継先の信用力も問われる。どの契約に自分の保証がついているかを把握しておくことが、出口の準備の第一歩になる。
テナントの賃貸借とリースは、契約書を読み直す
テナントの賃貸借契約には、代表者の変更や経営権の移転の際に、貸主への通知や承諾を求める条項が入っていることがある。承諾が得られなければ、立地ごと引き継ぐという前提が崩れる。医療機器のリース残債は、法人の債務としてそのまま引き継がれる。
人事系は、退職金が役員と従業員の両方にある
人事系で見落とされやすいのは、退職金が役員と従業員の両方にあることだ。先代の役員退職金は対価として意識されるが、従業員の退職金規程にもとづく支給の義務も法人に残ることは忘れられやすい。未払残業や社会保険の未加入も、法人を承継する場合は法人に残る義務として、承継後に精算することになる。
過去の税務リスクは、承継後の法人運営に残る
米山 憲子「承継後に税務調査が入り、過去の申告について追徴が出れば、承継後の法人運営に影響します。だから、譲る前に税務面もきちんと見ておいたほうがいい。雇用契約や税務調査への備えも含めて、DDをしたほうがよいとお伝えしています」
法人を引き継ぐということは、過去の申告も引き継ぐということである。譲る側が「自分の代のこと」と思っている税務リスクも、承継後に表面化すれば法人の負担になる。買い手はそれを知っているから、DDで税務を見る。譲る側が先に見ておけば、条件の交渉で不利になる材料が減る。
| 分類 | 項目 | 確かめる資料 | 自院の状態 |
|---|---|---|---|
| 契約 | 個人保証 | 借入・リース・賃貸借の契約書、保証契約書 | |
| テナントの賃貸借 | 賃貸借契約書(代表者変更・経営権移転の条項) | ||
| リース残債・借入金 | リース契約書、借入の返済予定表 | ||
| 人事系 | 雇用契約書 | 全職員分の契約書の有無、労働条件通知書 | |
| 未払残業 | 賃金台帳、勤怠記録、固定残業代の設定 | ||
| 社会保険 | 加入記録、パート職員の加入要件 | ||
| 退職金(役員・従業員) | 退職金規程、積立の有無、社員総会の議事録 | ||
| お金 | 税務リスク | 過去数期の申告書、税務調査の履歴 | |
| 個人的経費 | 経費内訳、役員貸付金の残高 | ||
| 決算書と実態の一致 | 月次の試算表と決算書の突き合わせ | ||
| 法令 | 業務と関係のない資産・投機的な運用 | 固定資産台帳、有価証券の明細と取引履歴 | |
| 届出 | 都道府県への事業報告書、役員変更の届出 |
表3 デューデリジェンスの点検表。「自院の状態」を埋めると、買い手が見る前に自院で見たことになる。
- 借入、リース、テナントの賃貸借のうち、理事長個人が保証人になっている契約を一覧にする
- テナントの賃貸借契約書に、代表者の変更や経営権の移転についての条項があるかを読む
- 全職員分の雇用契約書(労働条件通知書)がそろっているかを確かめる
医療法の観点では法人名義の資産と運用を説明できる状態にする
有価証券は持ってよい。問題は投機目的の売買
医療法人が行える業務は病院や診療所の開設という本来業務と、附帯業務などに限られている。剰余金の配当も認められていない。
有価証券を保有すること自体は、問題ではない。問題になるのは、投機目的で売買を繰り返すことで、医療法人の目的と定款の範囲を外れる。法人名義で、診療や職員の福利厚生との関係を説明できない別荘を持つことも同じである。こうした状態は、都道府県への報告や定款変更の認可を申請する場面で問われることがある。
買い手が見送る理由は、医療法違反が多い
米山 憲子「買わなかった例で多いのは、医療法違反です。医療法人名義で個人的な別荘を複数持っていた、有価証券の売買を繰り返していた。都道府県に見つかると指導を受けますし、定款変更のときに引っかかります。ドクターの場合は医療法の観点も大事です。不動産会社や証券会社は、相手が医療法人かどうかは関係なく売りますから、知らずに買っている場合もあります」
一般の不動産や金融商品を購入できることと、医療法人が適法かつ適切に保有・運用できることは別の問題である。契約できたから問題がないと考えず、取得や運用の前に医療法、定款、資金管理の方針を確認したい。
買う側も、知らずに引き継ぐことがある
米山氏がDDで見た事例では、法人名義の別荘や有価証券の売買が医療法上の論点となり、買い手の判断に影響した。引き継ぐ側は、是正に必要な時間と費用まで見積もるためだ。譲る側は、取引の直前に慌てて処分するのではなく、保有の目的と適法性を確認し、必要な整理を早めに終えておきたい。整理には売却先の確保と、売却損益に伴う税負担の検討が必要になる。
- 固定資産台帳を開き、診療や職員の福利厚生との関係を説明できない資産がないかを見る
- 有価証券の取引履歴を見て、短い期間で売買を繰り返していないかを確かめる
ここまでの5つは、親族に譲る場合と第三者に譲る場合で、どう変わるのか。
親族内と第三者で準備の中身が変わる
親族内は、相続税対策と遺言に切り替わる
子や配偶者に承継する場合、準備の中心は相続税対策に移る。持分あり医療法人なら、持分が相続財産として評価されるため、評価額を見ながら生前の譲渡や移行を検討する。持分なし医療法人なら、法人に残した財産は理事長個人の相続財産にはならない。
米山氏は、持分なし法人であれば法人に残した財産は相続税の課税対象にならずに次の世代へ引き継げる、と説明する。ただし法人の財産は法人のものであり、承継した理事長が自由に使えるお金ではない。個人の財産と分けて考える必要がある。親族内では遺言書も一緒に作成し、法人の承継と個人の相続を同時に決める。
第三者は、決算書と契約の話に戻る
第三者に譲る場合、準備の中心は第3章の決算書と、第6章の契約に戻る。買い手は身内ではないから、利益の実力、契約と労務、法人資産のすべてを外部の目で見る。親族内なら「あとで直せばいい」と流せるものも、第三者には流せない。
5つの整えは、親族内にも第三者にも共通する。違うのは、親族内では相続税と遺言が加わり、第三者では決算書と契約の説明責任が重くなる、という重心の置き方である。
期間は「最短」ではなく、準備の状態から見る
米山氏の支援先では、親族内承継を1年ほど前から準備した例があり、第三者承継では、買い手が決まり、前提条件が整っていたため約3か月で進んだ例もある。いずれも一般的な標準期間ではない。許認可、金融機関、契約の承継、DD、労務・税務上の是正事項によって期間は大きく変わる。
ただし、この期間は5つの整えが済んでいる院の話である。役員貸付金が残り、個人保証の切り替えや法人名義の資産の整理が済んでいなければ、3か月では終わらない。目安は自院の状態で変わるため、顧問税理士と自院の決算書を見ながら確かめたい。
| 項目 | 親族内承継 | 第三者承継(M&A) |
|---|---|---|
| 準備の中心 | 相続税対策、遺言書の作成、持分の評価(持分ありの場合) | 決算書の整理、契約と労務の整備、法人資産の整理 |
| 対価 | 退職金(資金を法人が借り入れることもある) | 持分の譲渡対価と退職金の組み合わせ、または退職金 |
| 決める順番 | 譲渡の時期 → 退職金の額 → 金融機関との調整 → 遺言 | スキーム → 決算書と契約の整理 → 買い手探し → DD → 譲渡 |
| 期間の実例(米山氏の支援先) | 1年ほど前から準備した例 | 前提条件が整い約3か月で進んだ例 |
| 共通する準備 | 5つの整え(決算書・対価・役員報酬・契約と義務・医療法) | |
表4 親族内と第三者で変わるもの。期間の実例は米山氏の支援先での経験にもとづき、自院の条件で変わる。
- 親族に継ぐ可能性があるなら、後継の候補と承継について一度話をする
- 持分ありなら、顧問税理士に持分の評価額のおおよその試算を頼む
では、その準備を誰と、どの順番で進めるか。
税理士に先に相談しスキームを組んでから仲介へ
譲渡価格の決め方と、お金のやり取りの形を先に決める
米山氏が「スキーム」と呼ぶのは、譲渡価格をどう決めるか、譲渡のお金をどういう形でやり取りするか、の2つである。持分の譲渡か退職金か、その組み合わせか。価格の根拠は純資産か、それとも将来の利益か。譲る側と継ぐ側、それぞれにどんな税負担が生じるか。これを先に組んでおくと、あとの交渉が数字の話になる。
スキームが無いまま買い手と話し始めると、価格の根拠が定まらず、税負担も見えないまま条件が動く。譲る側が税務上のリスクを負う形で決着することもある。米山氏が「税理士に先に」と言うのは、この順番の話だ。
相談は、「3年後に譲りたい」の段階で
米山 憲子「税理士に先に相談したほうがよいと思います。譲渡価格の決め方と、譲渡金額のやり取りの形、このスキームを先に組んでおくと、仲介会社に相談したあとの進みが変わります。組まないまま進めると、税務上のリスクを負う形になりかねません。相談の時期は、『そろそろ売りたい、3年後くらい』がちょうどいいですね」
3年あれば、役員報酬の水準を見直して履歴を積み、役員貸付金を計画的に返し、個人保証の切り替えを金融機関と相談し、法人名義の資産を整理できる。この「3年」は米山氏の支援先での目安であり、自院の状態で前後する。もちろん、5つの整えそのものは、譲ると決める前から今日始められる。
登場人物と順番。仲介の価値は、買い手を探し交渉を進めること
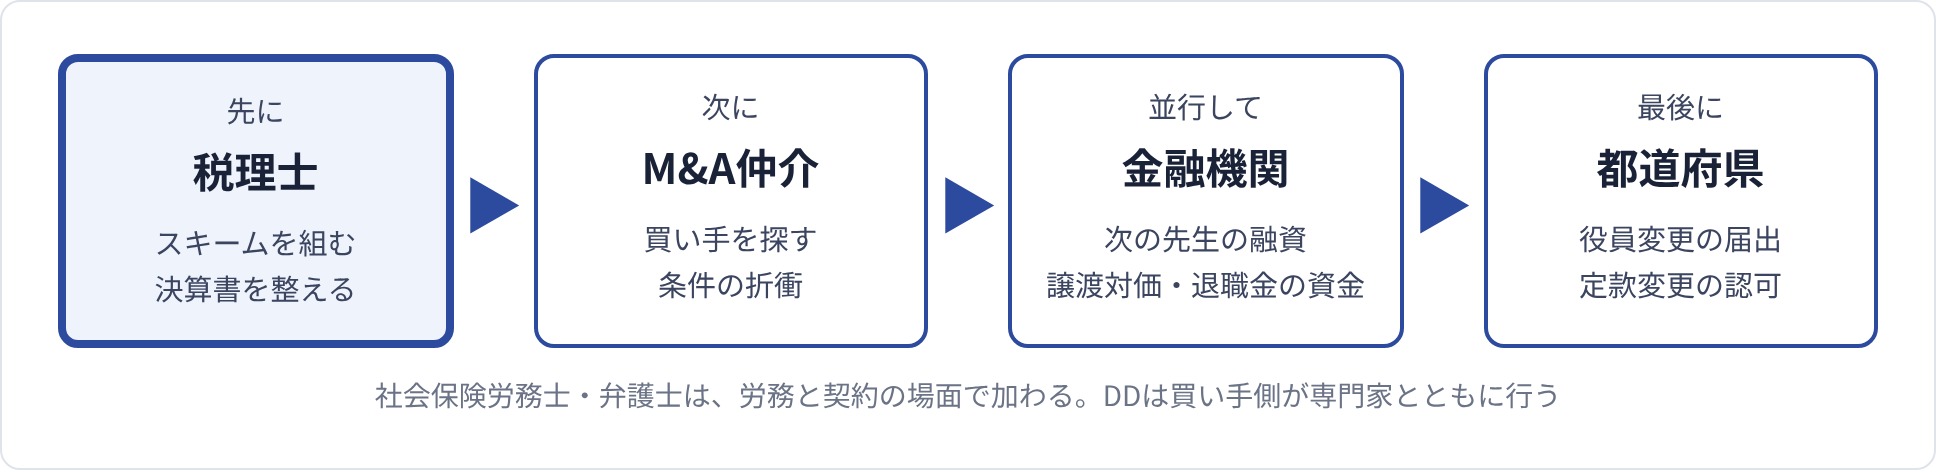
承継に関わるのは、税理士、M&A仲介、金融機関、都道府県、そして社会保険労務士や弁護士である。税理士がスキームと決算書を担い、仲介が買い手を探して交渉を進め、金融機関が次の先生の融資を審査する。都道府県は役員変更の届出を受け、定款変更を認可する。
仲介の価値は、譲る側が自分では見つけられない買い手を探し、条件の折衝を進めることにある。米山氏によれば、税理士の顧問先に買い手が見つかることもあるが、手数料がかかっても仲介会社を使う選択は当然あるという。順番として、税理士がスキームを組んだあとに仲介へ進むと、仲介の仕事が前に進みやすくなる。買い手側の実務については、M&Aアドバイザーの谷口忍氏のページで扱っている。
- 顧問税理士に「3年後に譲るとしたら、対価をどの形で受け取り、手取りはいくらになりそうか」を聞く
3年前に相談する、と言われても、承継を考え始める時期は自分でも分からないことが多い。シリウスは、それを聞く仕組みを持っている。
年1回、承継の意向を聞きキーワードが出たら役員報酬の設定を見直す
40代でも60代でも、年1回のアンケートで聞く
税理士法人シリウスでは、年に1回、顧問先に向けたアンケートで事業承継についてどう考えているかを聞いている。年齢で対象を絞らず、40代の院長にも60代の院長にも同じ問いを出す。回答は、税理士が想定していなかったものが返ってくることがある。
承継のキーワードが出たら、役員報酬の設定を見直す
米山 憲子「年1回、お客様向けのアンケートで、事業承継についてどう考えているかを伺っています。40代でも60代でも聞きます。思ってもいなかった回答が来ることがあって、『早めに譲りたい』というお考えを、そこで初めて知ることもあります。承継やM&Aのキーワードが出てきたら、役員報酬の設定の仕方を変えていきます。M&Aはしないかもしれない。それでも整理は必要です。医療法人の場合は、役員報酬の設定がすべてのような気がします」
アンケートで承継のキーワードが出た院は、次の報酬改定の時期から、役員報酬の設定を承継に向けたものに見直す。退職金の額を説明できる水準にし、その履歴を積み始める。第5章で見たとおり、役員報酬の改定は原則として事業年度の開始から3か月以内に限られ、履歴は積み重ねでしか作れないから、聞いた年から動く意味がある。
「M&Aはしなくても、整理は必要」
アンケートの結果、承継の意向がなかった院でも、5つの整えは進める。米山氏の「M&Aはしないかもしれない。それでも整理は必要」という言葉は、承継の準備が承継のためだけのものではない、という意味である。決算書の整理も、契約と労務の整備も、法人資産の見直しも、院を続けるうえで必要なことだ。
顧問税理士がこの仕組みを持っていない院でも、年に1回、自分に問うことはできる。「3年後、5年後に、この院をどうしたいか」。その答えが変わった年に、役員報酬の設定を見直す。
- 決算月を手帳に書き、その月に「3年後、5年後に、この院をどうしたいか」を自分に問うと決める
すべてを一度に始める必要はない。明日確かめるのは、1つでよい。
明日、確かめる一点は定款と直近の決算書を並べて見ること
1つの行動で、3つの入口が見える
5つの整えのうち、明日できるのは、定款と直近の決算書を机の上に並べて見ることである。定款に出資持分の定めがあるかで、対価をどの形で受け取るかの入口が分かる。損益計算書の役員報酬と経費内訳で、利益の実力と役員報酬の水準が見える。貸借対照表の「役員貸付金」の行で、最初に整理すべきものがあるかが分かる。
額の大小や、良い悪いの判断は後でよい。まず、自院がどういう状態かを知ることに意味がある。整理の方法は顧問税理士と相談する。
「いつでも譲れる形」の点検表
定款と決算書を見たら、下の表を埋める。空欄が埋まらない項目は、資料が手元にないか、確認していないかのどちらかで、それ自体が点検の結果になる。
| 項目 | 自院の数字・状態 | 出どころ | 次に決めること |
|---|---|---|---|
| ① 持分の有無 | あり/なし | 定款 | |
| ② 純資産の額(持分ありの場合) | 円 | 貸借対照表 純資産の部 | |
| ③ 役員報酬の月額と役員在任年数 | 円/年 | 社員総会の議事録、役員名簿 | |
| ④ 役員貸付金の残高 | 円 | 直近の貸借対照表 | |
| ⑤ 法人経費に入っている個人的支出 | 経費内訳、口座の出金 | ||
| ⑥ 理事長の個人保証がついた契約 | 件 | 借入・リース・賃貸借の契約書 | |
| ⑦ 雇用契約書の有無、未払残業、社会保険の未加入 | 雇用契約書、賃金台帳、加入記録 | ||
| ⑧ 退職金規程(役員・従業員) | 退職金規程 | ||
| ⑨ 法人名義の資産と有価証券の取引 | 固定資産台帳、有価証券の取引履歴 | ||
| ⑩ 承継の意向(3年後・5年後) | 理事長自身への問い |
表5 いつでも譲れる形の点検表。埋めた表を顧問税理士に見せると、相談が具体的になる。
承継は、決めてから準備するものだと思われている。米山氏の順番は逆で、準備ができている院が、決めたときに譲れる。5つの整えは、譲るかどうかに関係なく、院の財務と法令の状態を健全にするものでもある。まず、定款と決算書を並べて見ることから始めたい。
いつでも譲れる形を確かめる9項目
- 定款で持分の有無を確認し、対価を持分の譲渡と退職金のどちらで(どう組み合わせて)受け取るかを把握した
- 決算書の利益を、役員報酬・家族への給与・個人的な支出を調整した形で説明できる
- 直近の貸借対照表で、役員貸付金の残高を確認した
- 役員報酬の水準と在任年数を、退職金の額の根拠という視点で顧問税理士と確認した
- 理事長の個人保証がついた借入・リース・賃貸借を一覧にした
- 雇用契約書、未払残業、社会保険の加入状況、退職金規程(役員・従業員)を確認した
- 固定資産台帳と有価証券の取引履歴で、医療法人の業務として説明できない資産や運用がないかを確認した
- 親族内か第三者かで、準備の中心(相続税対策か、決算書と契約の整理か)を分けて考えた
- 承継の意向を年1回、自分に問い、変わった年に役員報酬の設定を見直すことにした
よくある質問
事業承継を考えていなくても、今から整えておくものはありますか?
米山氏は、譲る予定がなくても「いつでも譲れる形」を保っておくことを勧めている。決算書、対価の受け取り方(持分の有無)、役員報酬、引き継ぐ契約と義務、法人名義の資産と運用の5つである。いずれも承継がなくても経営を健全にするもので、定款、決算書、契約書、雇用契約書などで確かめられる。まずは定款と直近の決算書を並べて見ることから始めたい。
クリニックのM&Aで、買い手は決算書のどこを見ますか?
まず、役員報酬や家族への給与、個人的な支出などを承継後の姿に置き換えた「利益の実力」を見る。あわせて、売上が前理事長個人についていないか、資産と負債が実態どおりかを確かめる。役員貸付金が残っていると、次の先生の融資の審査で問われ、医療法上も問題になりうるため、早めに整理しておきたい。
持分あり医療法人と持分なし医療法人では、承継の対価はどう変わりますか?
持分ありでは、出資持分の譲渡対価を受け取り、役員退職金を組み合わせることも多い。持分なしには払い戻しを請求できる出資持分がないため、承継先が法人に資金を入れ、法人が前理事長に役員退職金を払う形が多い。退職金は退職所得、持分の譲渡は譲渡所得として課税され、受け取り方で手取りが変わる。2007年4月以降、持分あり医療法人は新設できない。自院の区分は定款で確認する。
クリニックのM&Aで、デューデリジェンスでは何を見られますか?
契約では理事長の個人保証、テナントの賃貸借、リース残債。人事系では未払残業、社会保険の加入状況、役員と従業員の退職金。お金では税務リスク、個人的経費の混在、決算書と実態の一致。法令では医療法上の問題を見る。法人を承継する取引では過去の債務やリスクが法人に残るため、契約上の表明保証や補償も含めて確認する。
医療法人で有価証券を持っていると、承継に影響しますか?
有価証券を保有すること自体は問題ではない。問題になるのは投機目的で売買を繰り返すことで、医療法人の目的と定款の範囲を外れる。診療と関係のない別荘の保有も同様である。都道府県の指導や定款変更の認可の場面で問われ、米山氏は、こうした医療法違反が理由で買い手が見送った例が多いとしている。
親族内承継と第三者承継では、準備の期間はどのくらい違いますか?
米山氏の支援先では、親族内承継を1年ほど前から準備した例があり、第三者承継では前提条件が整って約3か月で進んだ例もある。ただし、これは一般的な標準期間ではない。許認可、金融機関、DD、契約・労務・税務上の是正事項によって期間は変わる。
承継の相談は、税理士とM&A仲介のどちらに先にするとよいですか?
米山氏は、税理士に先に相談し、譲渡価格の決め方と譲渡金額のやり取りの形(スキーム)を組んでから仲介に相談することを勧めている。「3年後に譲りたい」くらいの段階がちょうどよいとしている。買い手を探し、交渉を進めるのは仲介の役割で、どちらか一方を選ぶ話ではなく順番の問題である。
役員退職金は、どのように計算されますか?
一般に用いられる考え方として、最終報酬月額に在任年数と功績倍率を掛ける功績倍率法がある。税務上、不相当に高額な部分は損金に算入されず、功績倍率に法定の数値はない(2026年9月時点)。役員報酬の水準と履歴が、退職金の額を説明する根拠になる。役員としての勤続が5年以下だと、退職所得の2分の1課税が適用されない点にも注意したい。
(監修/税理士法人シリウス 医療事業 代表社員・税理士 米山 憲子)